
VIS Rating nói về khả năng “sinh tồn” của doanh nghiệp trước làn sóng đáo hạn trái phiếu sắp tới
Báo cáo cập nhật môi trường tín nhiệm mới nhất của VIS Rating nhận định: Chi phí hoạt động gia tăng, biên lợi nhuận thu hẹp và điều kiện cho vay khắt khe hơn sẽ làm suy yếu khả năng trả nợ của các tổ chức phát hành tại Việt Nam trong 12 tháng tới. Sự khác biệt về năng lực huy động vốn sẽ quyết định khả năng sinh tồn của doanh nghiệp trước làn sóng đáo hạn trái phiếu sắp tới.
Nhập dẫn lời
Chi phí gia tăng và nguồn vốn bị thắt chặt làm suy yếu khả năng trả nợ
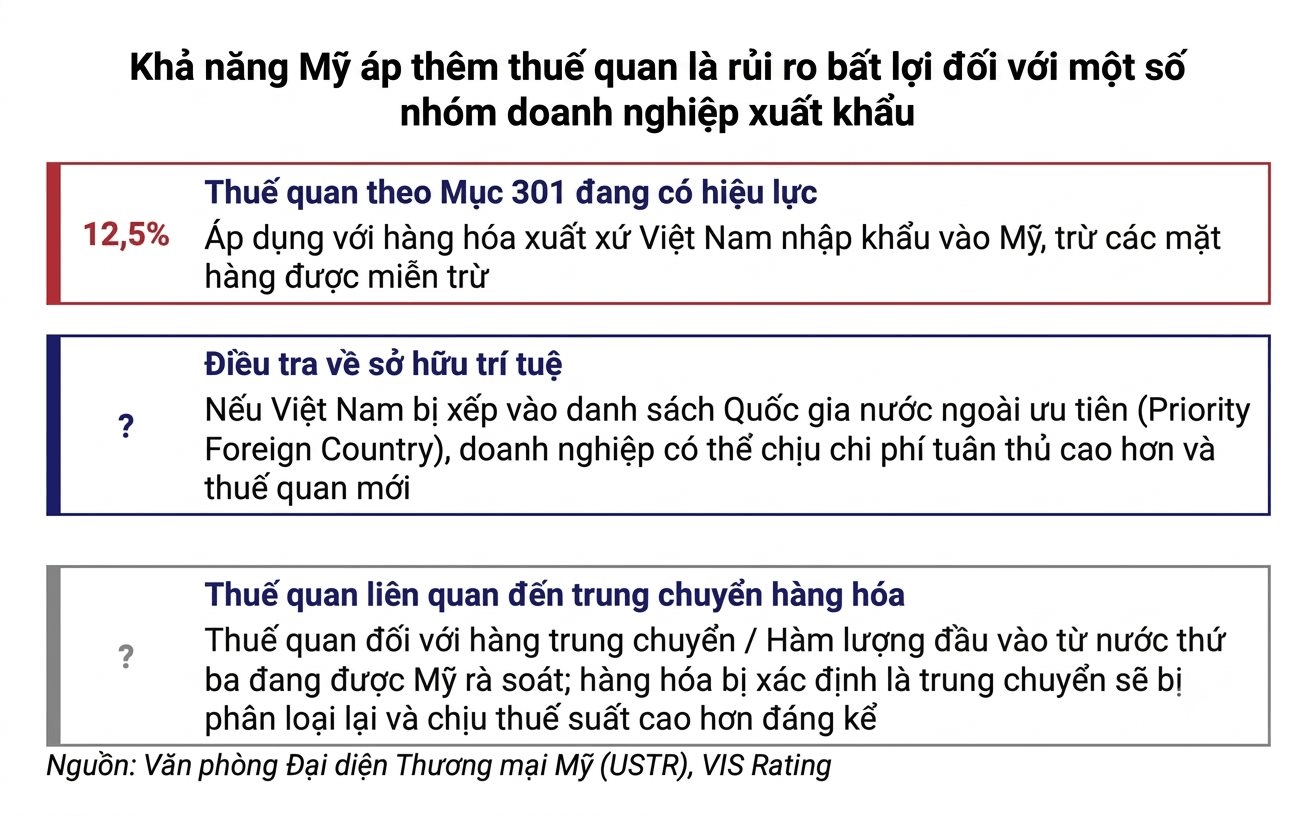
Giá bán lẻ nhiên liệu trong nước tăng 19%-52% so với cùng kỳ (svck) trong bối cảnh xung đột và bất ổn tiếp diễn tại Trung Đông. Chi phí tăng làm suy giảm dòng tiền trả nợ, trong khi lạm phát hạn chế dư địa nới lỏng chính sách tiền tệ. Việc Mỹ có khả năng áp thêm thuế quan đối với hàng hóa Việt Nam là rủi ro bất lợi đối với một số nhóm doanh nghiệp xuất khẩu.
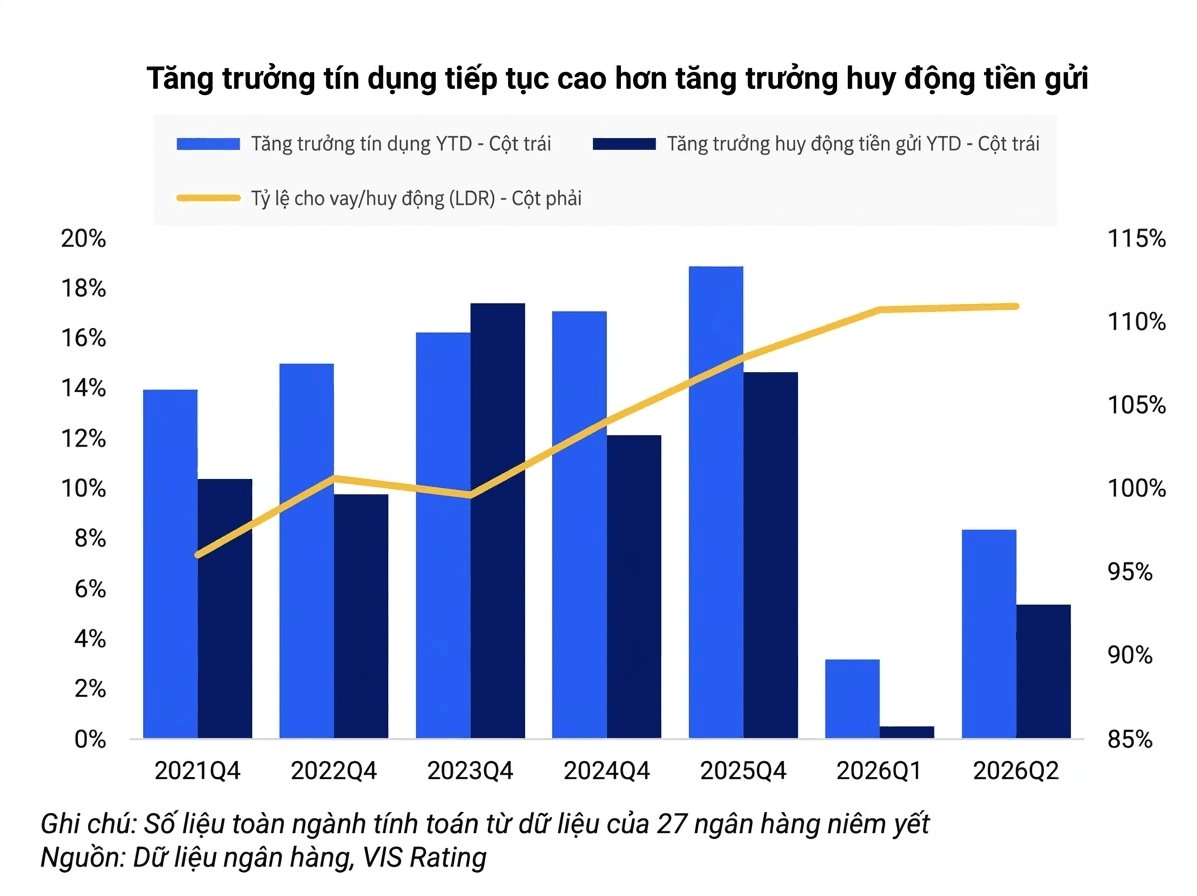
Tăng trưởng tín dụng tiếp tục cao hơn tăng trưởng huy động tiền gửi, làm gia tăng cạnh tranh trong huy động. VIS Rating dự báo lãi suất cho vay sẽ duy trì ở mức cao trong thời gian tới.
Chi phí lãi vay tăng làm giảm khả năng trả nợ, trong khi ngân hàng cho vay chọn lọc hơn sẽ phần nào hạn chế nguồn tái cấp vốn và tài trợ vốn lưu động cho các doanh nghiệp bất động sản có hồ sơ tín nhiệm yếu, các doanh nghiệp xuất khẩu nhỏ và các doanh nghiệp đang gặp khó khăn về tài chính.
Khả năng huy động vốn tạo nên sự khác biệt giữa các tổ chức phát hành
Giải ngân đầu tư công trong 7T2026 đạt 16,3 tỷ USD, tăng 20% svck, hỗ trợ các nhà thầu xây dựng, các doanh nghiệp hạ tầng và một số doanh nghiệp dịch vụ dầu khí.
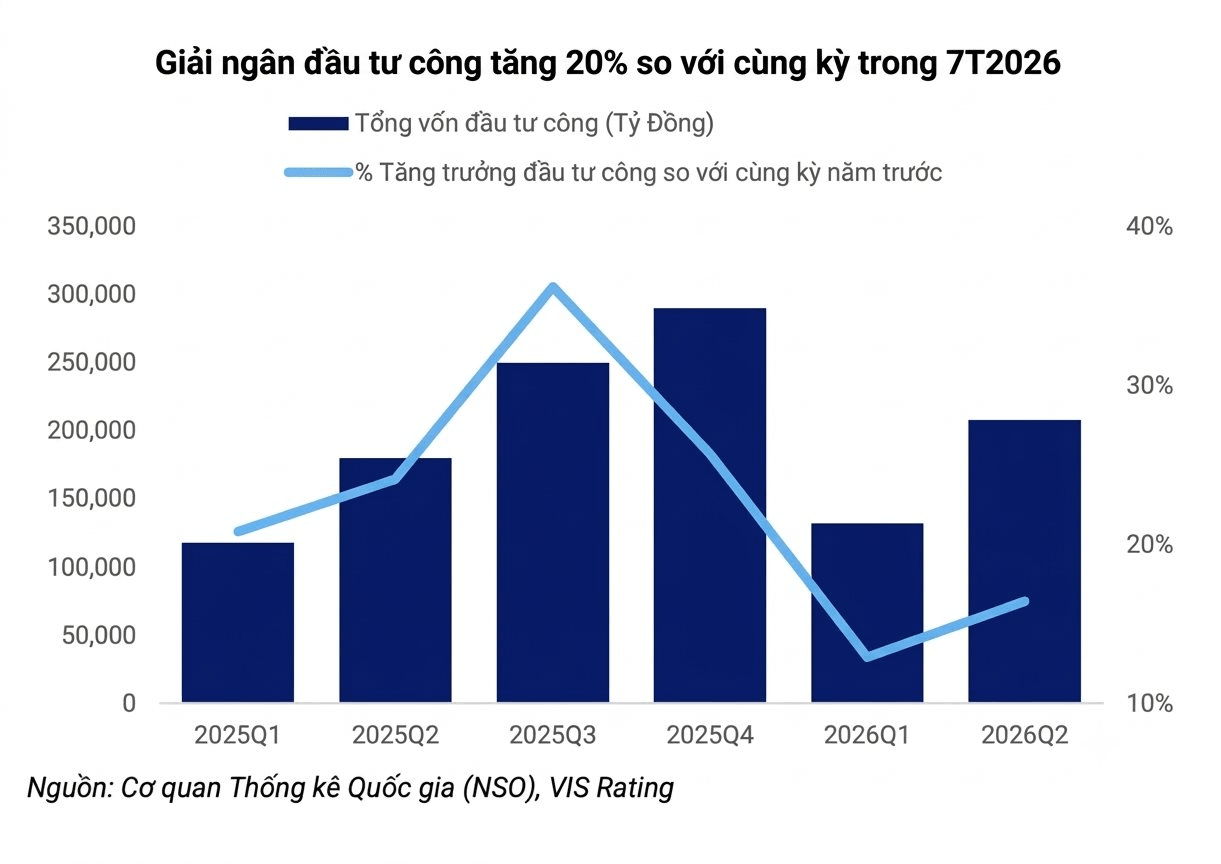
Các nhà thầu quy mô lớn ghi nhận tăng trưởng doanh thu mạnh hơn các nhà thầu quy mô nhỏ. Việc cải thiện hồ sơ tín nhiệm phụ thuộc vào việc chuyển hóa tăng trưởng doanh thu thành dòng tiền.
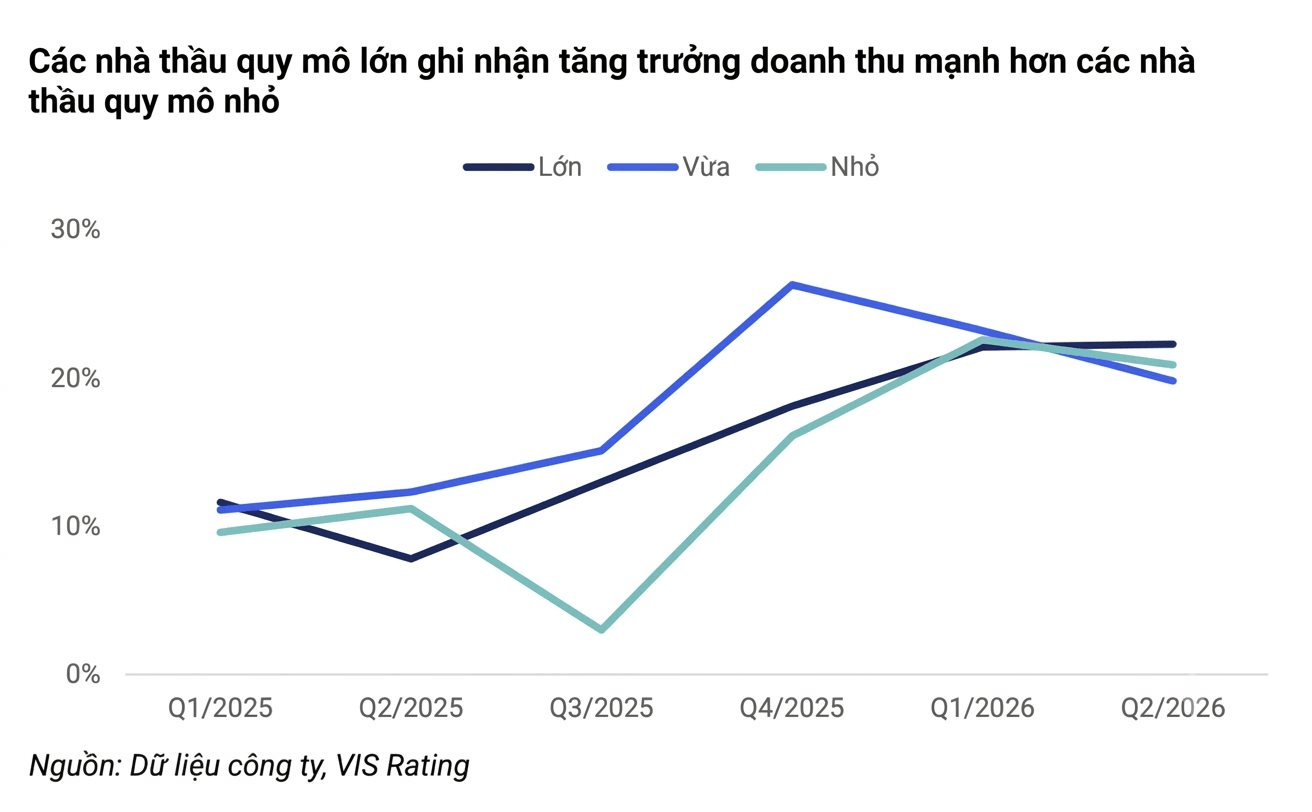
Bên cạnh đó, các doanh nghiệp tiêu dùng nội địa quy mô lớn sẽ có khả năng chống chịu tương đối tốt, nhờ tăng trưởng tiêu dùng bán lẻ, khả năng dự báo doanh thu cao và mức độ biến động lợi nhuận thấp.
Các ngân hàng lớn và ngân hàng quốc doanh sẽ duy trì nguồn vốn, thanh khoản và chất lượng tài sản ổn định hơn so với các ngân hàng quy mô nhỏ, nhờ nền tảng tiền gửi vững chắc, danh mục cho vay đa dạng và tiêu chuẩn cấp tín dụng thận trọng. Đây là yếu tố giúp các ngân hàng này ứng phó với chi phí vốn gia tăng và rủi ro từ phía khách hàng vay.
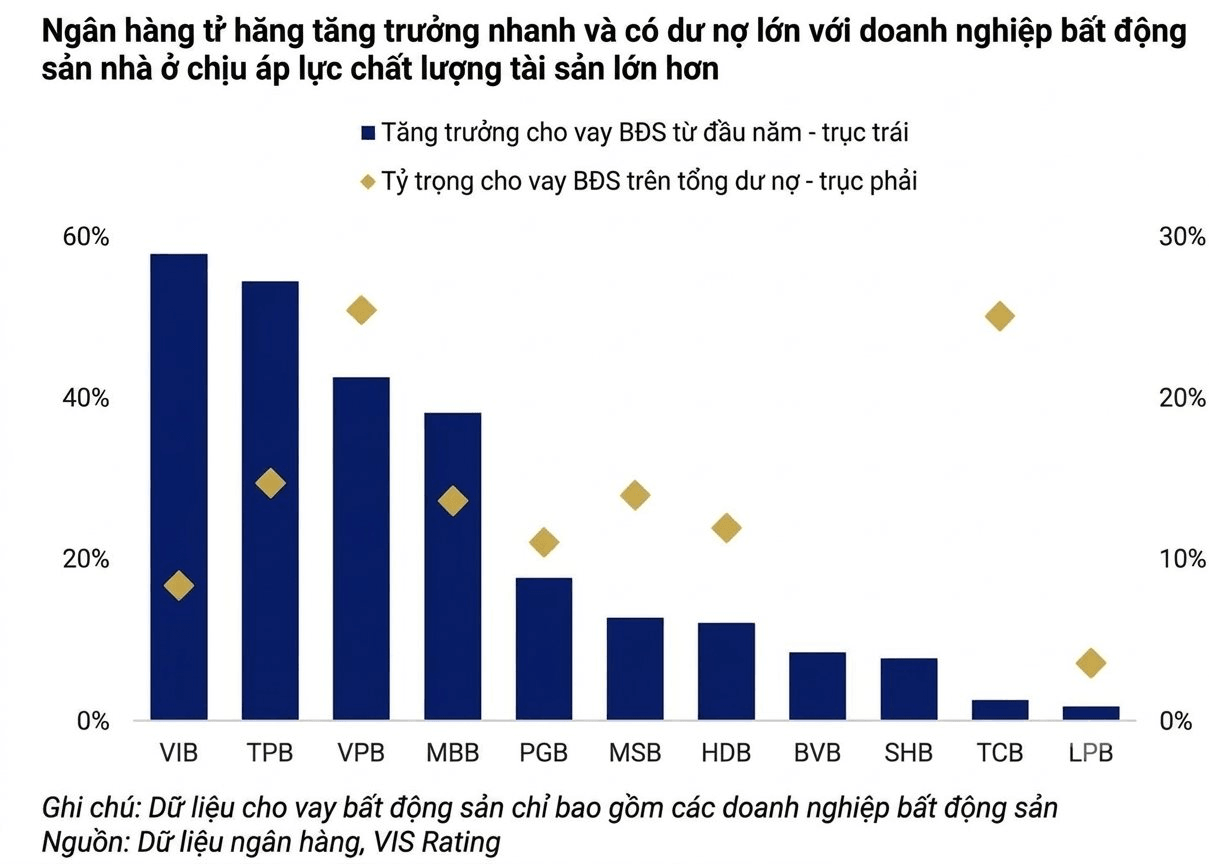
Tuy nhiên, các ngân hàng có tốc độ tăng trưởng nhanh và dư nợ lớn đối với các doanh nghiệp bất động sản nhà ở chịu áp lực lớn hơn về chất lượng tài sản. Tăng trưởng cho vay cũng làm tăng nhu cầu vốn, trong khi chi phí vay cao hơn làm suy yếu khả năng trả nợ của khách hàng. Việc phụ thuộc nhiều hơn vào nguồn vốn ngắn hạn trên thị trường có thể làm gia tăng chênh lệch kỳ hạn và rủi ro tái cấp vốn.
Các doanh nghiệp xuất khẩu quy mô nhỏ đối mặt với khả năng tạo tiền yếu hơn và hạn chế về kênh huy động vốn thay thế. Các doanh nghiệp dệt máy, da giày và sản phẩm gỗ chịu ảnh hưởng bởi nhu cầu bất định, nguy cơ gia tăng hàng rào thuế quan từ Mỹ, cùng chi phí năng lượng và vận tải ở mức cao. Khả năng chuyển chi phí thấp và đa dạng hóa thị trường hạn chế khiến các doanh nghiệp nhỏ dễ tổn thương hơn trước các biến động của thị trường. Các hãng hàng không cũng chịu áp lực từ chi phí nhiên liệu cao.
Doanh nghiệp bất động sản nhà ở đối mặt với rủi ro tái cấp vốn cao nhất
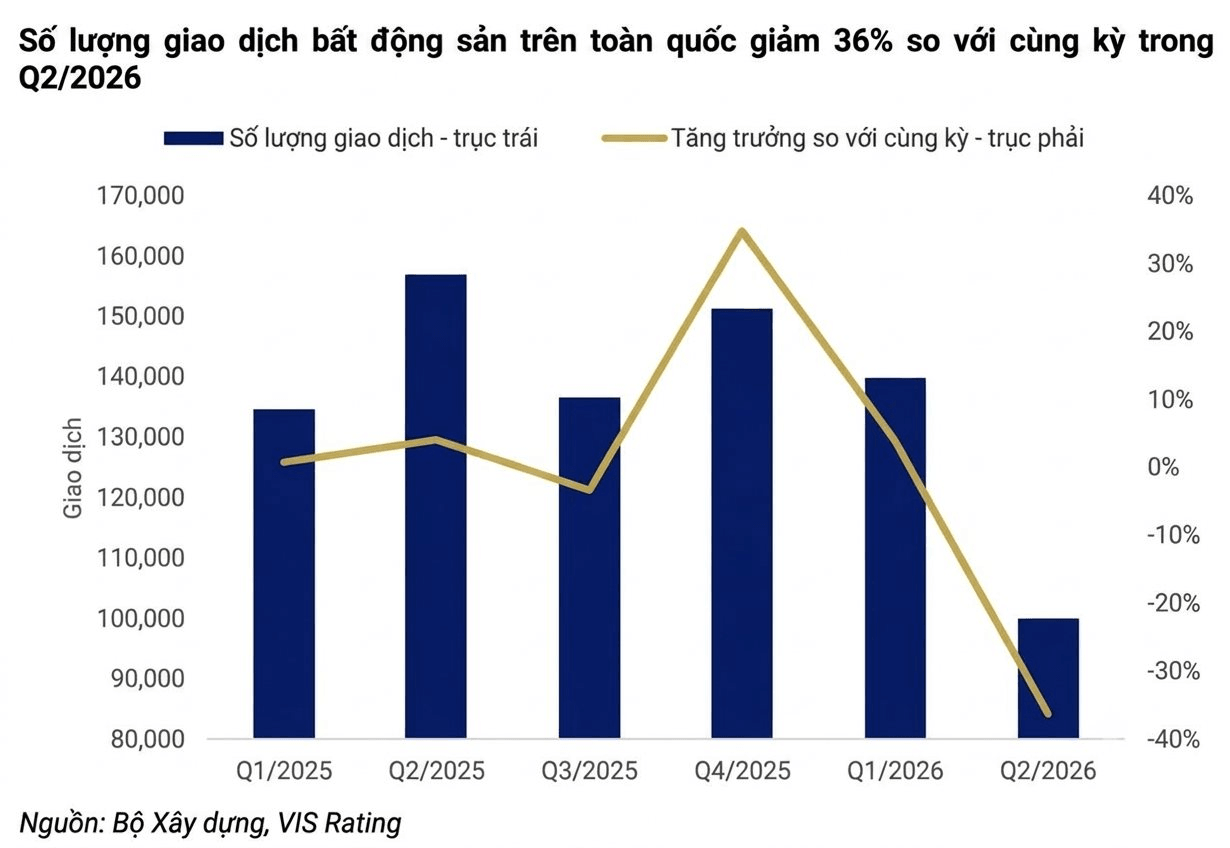
VIS Rating dẫn số liệu từ các đơn vị nghiên cứu thị trường bất động sản cho biết, doanh số bán hàng suy yếu và chi phí lãi vay tăng làm hạn chế khả năng trả nợ của các doanh nghiệp bất động sản. Số lượng giao dịch trên toàn quốc trong Q2/2026 giảm 36% svck; tỷ lệ hấp thụ căn hộ sơ cấp tại Hà Nội và TP. Hồ Chí Minh giảm xuống 73%, từ mức 95% năm 2025. Những chậm trễ trong việc triển khai dự án ảnh hưởng tới tiến độ bán hàng và bàn giao.
Rủi ro tập trung ở nhóm doanh nghiệp bất động sản có dự án chậm triển khai do vướng mắc pháp lý, dòng tiền hoạt động yếu, phụ thuộc vào thị trường thứ cấp và tái cấp vốn thông qua kênh trái phiếu.
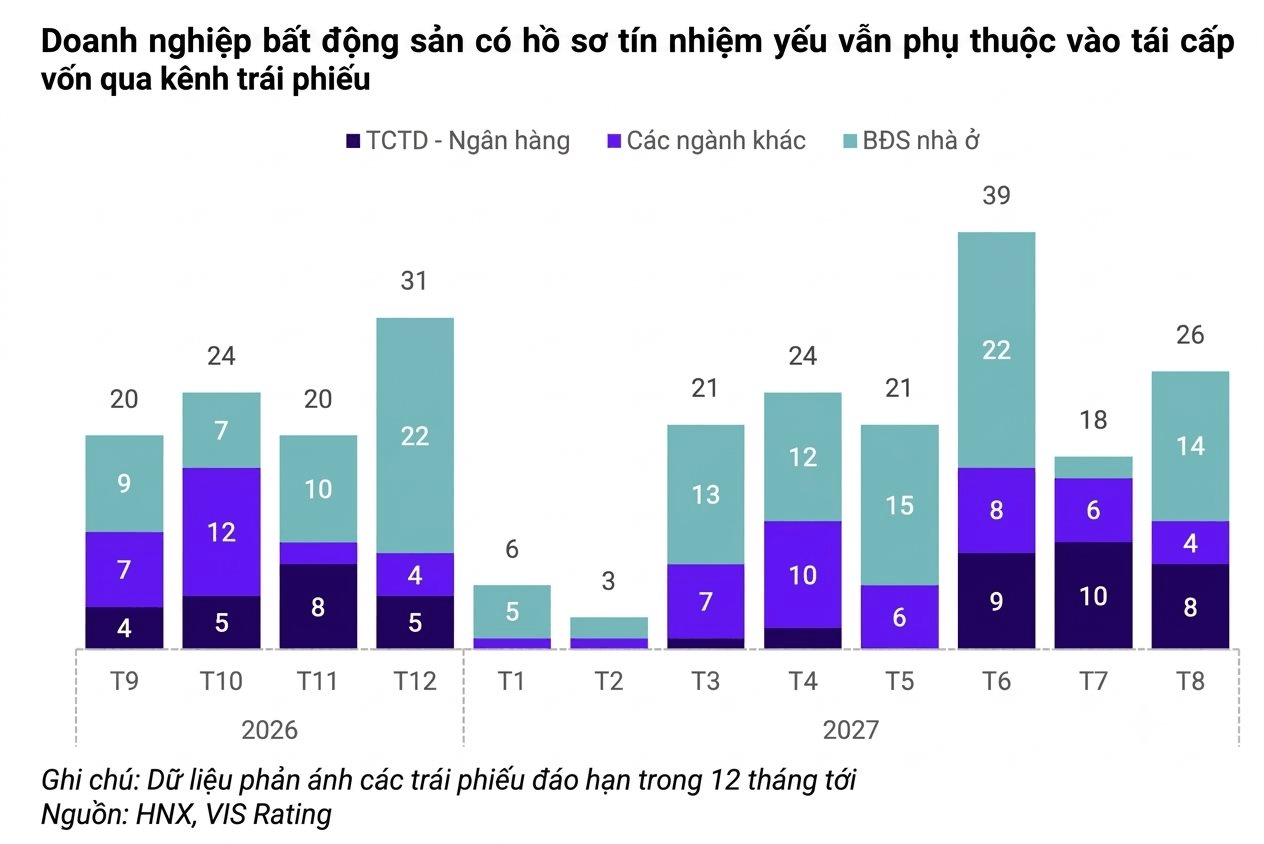
Áp lực thanh khoản gia tăng khi lượng lớn trái phiếu sẽ đáo hạn trong thời gian tới, trong khi các tổ chức phát hành đã từng chậm trả, gia hạn trái phiếu, hoặc có quan hệ tín dụng với ngân hàng hạn chế có thể gặp khó khăn trong tiếp cận nguồn tái cấp vốn. Ngược lại, các doanh nghiệp có các dự án đang triển khai, tiến độ bàn giao rõ ràng và quan hệ vững chắc với ngân hàng sẽ có khả năng tiếp cận tín dụng tốt hơn.
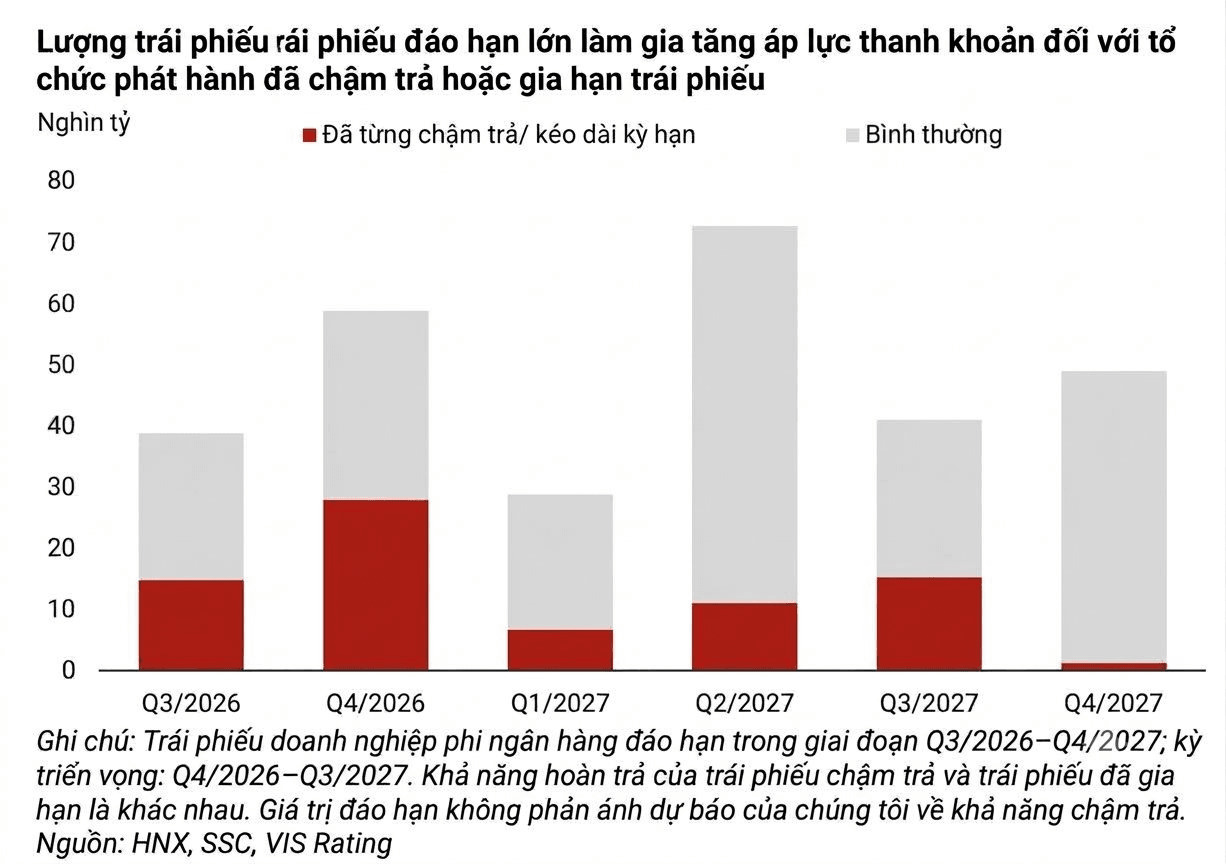
Các cải cách thị trường trái phiếu, bao gồm quy định mới về phát hành ra công chúng và phát hành riêng lẻ, giúp nâng cao chuẩn mực phát hành, cải thiện công bố thông tin và tăng cường bảo vệ nhà đầu tư, nhưng không giải quyết được hạn chế về nguồn tái cấp vốn. Nhu cầu từ nhà đầu tư tổ chức vẫn hạn chế do các công ty bảo hiểm bị giới hạn đầu tư vào trái phiếu phát hành để cơ cấu nợ, còn Quỹ Bảo hiểm Xã hội Việt Nam chủ yếu đầu tư vào trái phiếu Chính phủ và trái phiếu do ngân hàng quốc doanh phát hành.
Thanh khoản trên thị trường thứ cấp hạn chế và việc thiếu đường cong lợi suất dựa trên giao dịch thực tế tiếp tục thu hẹp kênh huy động vốn của các tổ chức phát hành yếu.
Theo đánh giá của VIS Rating, áp lực sẽ giảm bớt nếu chênh lệch giữa tăng trưởng tín dụng và huy động thu hẹp, chi phí vốn giảm và dòng tiền kinh doanh cải thiện. Với doanh nghiệp bất động sản, doanh số cải thiện, vướng mắc pháp lý được tháo gỡ và tiến độ bàn giao rõ ràng hơn sẽ củng cố nguồn trả nợ. Với nhà thầu, việc đẩy nhanh đầu tư công chỉ hỗ trợ tín nhiệm nếu giúp cải thiện khả năng thu tiền.
“Ngược lại, rủi ro trả nợ và tái cấp vốn sẽ tăng nếu huy động tiền gửi tiếp tục yếu, chi phí hoạt động hoặc chi phí tài chính tăng, hoặc điều kiện xuất khẩu xấu đi. Dự án tiếp tục chậm trễ và tiến độ thanh toán chậm đối với các khoản nợ đã gia hạn sẽ khiến các doanh nghiệp bất động sản yếu càng dễ tổn thương”, báo cáo của VIS Rating nêu.
Link nội dung: https://kinhte24h.net.vn/vis-rating-noi-ve-kha-nang-sinh-ton-cua-doanh-nghiep-truoc-lan-song-dao-han-trai-phieu-sap-toi-a3246.html